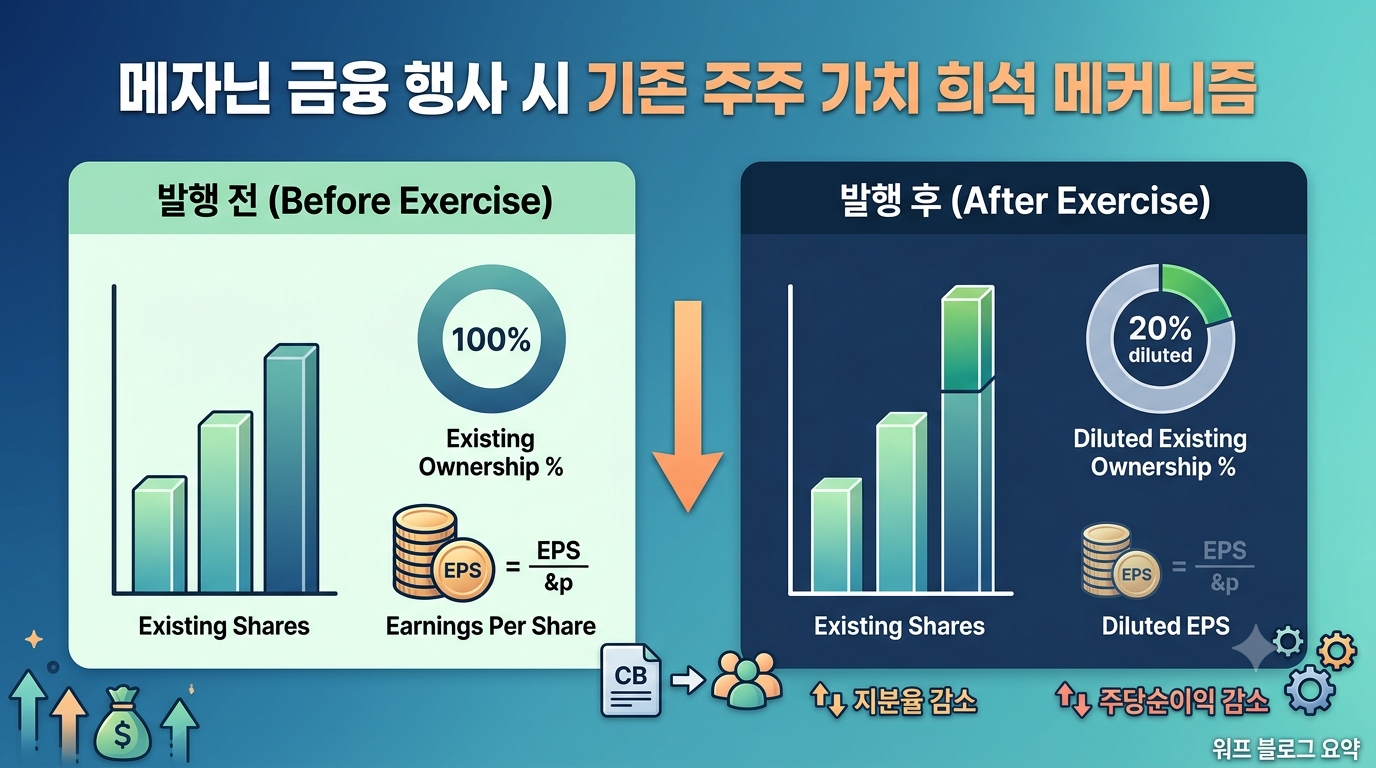
기업이 자금을 조달할 때 채권과 주식의 중간 성격을 띠는 메자닌 금융은 매우 유용한 수단입니다. 하지만 투자 유치 소식 뒤편에는 기존 주주의 지분 가치가 희석될 수 있다는 고질적인 위험이 도사리고 있습니다. 메자닌 발행이 늘어날 때 기존 주주 가치가 어떻게 손상되는지, 그 내부 메커니즘을 구체적으로 살펴보겠습니다.
Table of Contents
1. 메자닌 금융이란? CB, BW, EB 핵심 구조 비교
메자닌(Mezzanine)은 건물 1층과 2층 사이에 있는 라운지 공간을 뜻하는 이탈리아어에서 유래했습니다. 금융 시장에서는 부채(채권)의 안정성과 자본(주식)의 수익성을 결합한 하이브리드 금융 상품을 의미합니다.
발행 기업 입장에서는 일반 사채보다 낮은 이자율로 자금을 조달할 수 있고, 투자자 입장에서는 원금 보장 성격과 함께 주가 상승 시 추가 수익을 기대할 수 있습니다. 메자닌 금융의 대표적인 3가지 유형은 다음과 같습니다.
| 구분 | 전환사채 (CB) | 신주인수권부사채 (BW) | 교환사채 (EB) |
| 영문명 | Convertible Bonds | Bonds with Warrants | Exchangeable Bonds |
| 핵심 권리 | 채권을 신주로 전환할 권리 | 신주를 인수할 수 있는 권리(Warrant) 부여 | 채권을 자기주식/타사주식으로 교환할 권리 |
| 권리 행사 시 변화 | 채권 소멸 $\rightarrow$ 신주 발행 | 채권 유지 + 현금 유입 $\rightarrow$ 신주 발행 | 채권 소멸 $\rightarrow$ 보유 자사주/타사주 교부 |
| 자본금 영향 | 자본금 증가 | 자본금 증가 | 자본금 변동 없음 (주식수 유지) |
| 기존 주주 희석 | 높음 (신주 발행) | 매우 높음 (신주 발행) | 없음/낮음 (기존 주식 활용) |
2. 기존 주주 가치 희석이 발생하는 3가지 메커니즘
메자닌 금융, 특히 CB와 BW의 발행 증가는 기존 주주에게 직접적인 악재로 작용하는 경우가 많습니다. 주식 가치가 희석되는 과정은 크게 세 단계로 나누어 이해할 수 있습니다.
[메자닌 발행] ──> [주가 하락 & 리픽싱] ──> [권리 행사 & 신주 유입] ──> [지분율 및 EPS 희석]
① 신주 발행에 따른 지분율 단편화 (Ownership Dilution)
CB나 BW의 권리가 행사되면 기업은 새로운 주식을 발행해야 합니다. 기업의 전체 파이(기업가치)가 그대로인 상태에서 주식 조각(발행 주식 수)만 늘어나기 때문에, 기존 주주가 보유한 주식의 상대적 지분 비율은 자동으로 줄어듭니다.
$$\text{행사 후 지분율} = \frac{\text{기존 보유 주식 수}}{\text{기존 발행 주식 수} + \text{신주 발행 주식 수}}$$
② 주당순이익(EPS) 및 BPS 희석 (Valuation Dilution)
신주 발행은 재무제표 상 주당 지표를 악화시킵니다. 기업이 벌어들이는 순이익이 동일하더라도 나누어 갖는 주식 수가 많아지므로 주당순이익(EPS)이 감소합니다. 이는 주가수익비율(PER)을 높여 주가 하락 압력으로 작용합니다.
③ 전환가격 조정(Refixing) 조항의 악순환
국내 메자닌 시장의 가장 큰 특징이자 위험요소는 리픽싱(Refixing, 전환가액 조정) 조항입니다. 주가가 하락하면 투자자를 보호하기 위해 전환가격(또는 신주인수권 행사 가액)을 낮춰주는 제도입니다.
- 주가 하락 발생
- 전환가격 하락 (리픽싱)
- 동일한 채권 금액으로 발행 가능한 신주 수 폭증
- 시장의 오버행(Overhang, 잠재적 과잉 물량) 우려 심화
- 주가 추가 하락 (악순환 반복)
3. CB vs BW vs EB: 주주 가치 침해 강도 비교
1) 전환사채 (CB)
권리 행사 시 채권이 상환된 것으로 간주되고 신주가 발행됩니다. 부채가 자본으로 전환되므로 기업의 부채비율은 개선되지만, 신주 유입으로 인한 기존 주주 지분 희석은 피할 수 없습니다.
2) 신주인수권부사채 (BW)
투자자는 채권 권리를 유지한 채 별도의 현금을 지급하고 신주를 인수할 수 있습니다. 채권은 그대로 부채로 남으면서 신주가 추가로 발행되므로, 주주 가치 희석 측면에서 가장 부담이 큰 구조입니다.
3) 교환사채 (EB)
기업이 이미 보유하고 있는 자기주식(자사주)이나 타사 주식으로 교환해주기 때문에 새로운 주식이 발행되지 않습니다. 따라서 지분율 희석 관점에서는 CB나 BW에 비해 상대적으로 안전합니다.
4. 메자닌 금융 발행 증가가 시장에 보내는 시그널
기업이 일반 유상증자나 은행 대출 대신 메자닌 금융을 선택하는 이유는 무엇일까요? 금융감독원 전자공시시스템(DART)을 통해 메자닌 공시를 접할 때 주주들이 유의해야 할 시그널입니다.
- 신용도 저하 및 자금 조달 난항: 일반 금융권 대출이나 회사채 발행이 어려워 한사코 고위험 메자닌을 발행하는 경우가 많습니다.
- 오버행(Overhang) 이슈 지속: 전환 청구 기간이 다가오면 시장에 대량의 물량이 풀릴 수 있다는 공포감이 주가의 상단을 제한합니다.
- 불공정 거래 가능성: 대주주나 특수관계인이 꼼수로 지분을 확대하기 위해 사모 CB/BW에 풋옵션이나 콜옵션을 설정하는 사례를 주의해야 합니다.
5. 핵심 요약 및 주주 대응 전략
메자닌 금융은 무조건적인 악재는 아닙니다. 조달한 자금으로 고성장 신사업에 성공적으로 투자하여 전체 기업가치(파이)를 크게 키운다면 희석 효과를 상쇄하고도 남을 수 있습니다.
하지만 투자자로서 메자닌 공시를 확인할 때는 다음 요소들을 반드시 체크해야 합니다.
- 자금 조달 목적: 시설 투자인가, 단순히 빚을 갚기 위한 운영자금인가?
- 리픽싱 조건 및 한도: 최저 조정한도가 어디까지 설정되어 있는가? (예: 최초 행사 가액의 70% 등)
- 발행 물량 비율: 전체 발행 주식 수 대비 전환 가능한 주식 수가 몇 %를 차지하는가?
기업의 메자닌 발행 증가는 기존 주주에게 명확한 ‘지분율 손실 위험’을 의미하므로, 공시를 통해 조달 목적과 리픽싱 조건을 면밀히 분석하는 자세가 필요합니다.