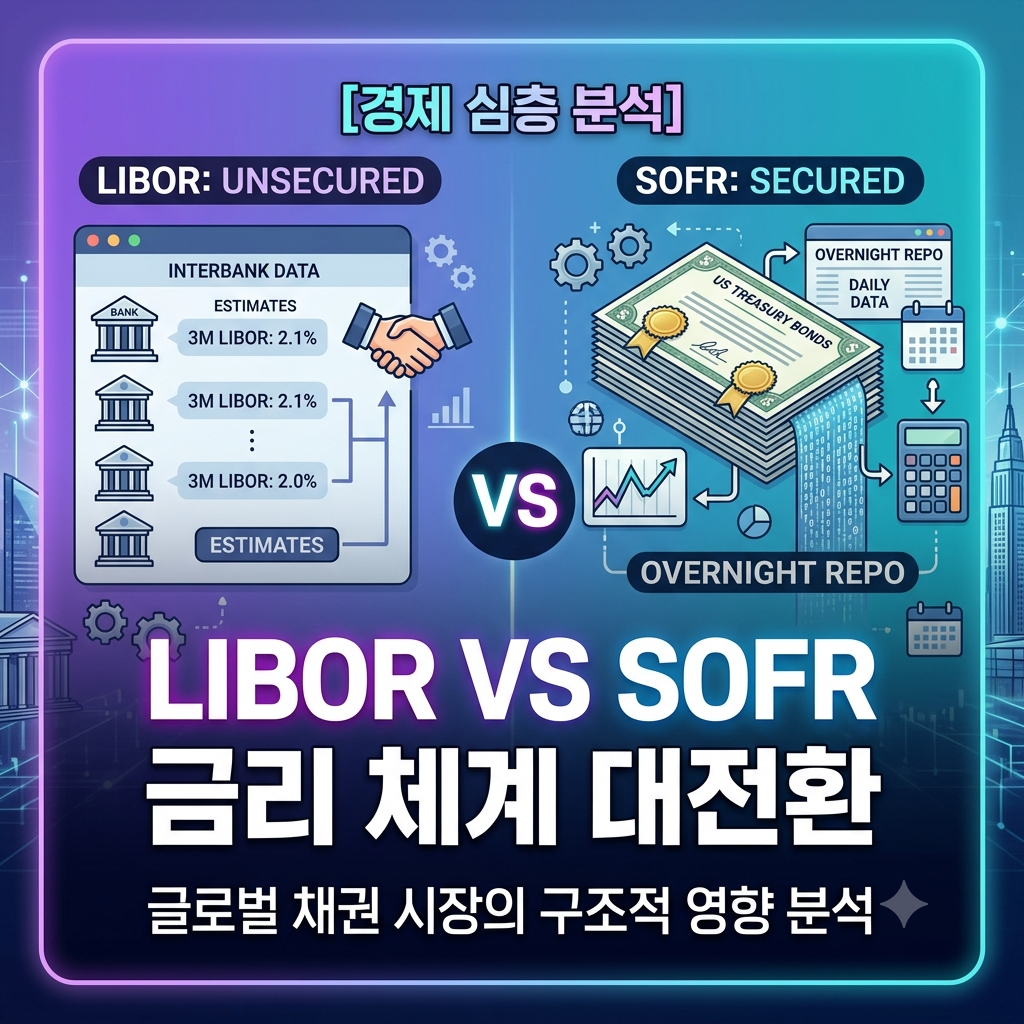
1. LIBOR의 종말과 SOFR 시대의 도래
글로벌 금융 시장의 지각변동을 일으킨 가장 큰 사건 중 하나는 수십 년간 글로벌 금융 거래의 기준점 역할을 했던 리보(LIBOR, London Interbank Offered Rate)의 공식적인 폐지였습니다. 2008년 금융위기 당시 나타난 담합 스캔들과 거래량 부족으로 인한 신뢰성 상실은 대체 지표 금리의 필요성을 절실히 드러냈습니다.
이에 따라 미국 연방준비제도(Fed)의 뉴욕 연방준비은행은 SOFR(Secured Overnight Financing Rate, 미국 무위험 지표 금리)을 공식 대체 금리로 선량하고 도입했습니다. SOFR은 하루 만기 미국 국채 담보 환매조건부채권(RP) 거래를 기반으로 산출되는 금리로, 실질적인 거래 데이터를 바탕으로 한다는 점에서 기존 LIBOR와는 차원이 다른 객관성을 가집니다.
현재 SOFR 금리 변동은 단기 자금 시장을 넘어 수백조 달러에 달하는 글로벌 채권, 파생상품, 기업 대출 시장 전반의 가격 결정 메커니즘을 근본적으로 바꾸고 있습니다. 본 글에서는 SOFR의 구조적 특성과 변동 요인, 그리고 이것이 글로벌 채권 시장에 미치는 파급효과와 투자 전략을 정밀하게 파헤쳐 봅니다.
Table of Contents
2. SOFR의 핵심 메커니즘과 LIBOR와의 차이점
SOFR이 글로벌 채권 시장에 가져온 변화를 이해하려면, 기존 LIBOR와의 구조적 차이를 먼저 파악해야 합니다.
(1) 무위험 금리(Risk-Free Rate) vs 신용 리스크 반영
LIBOR는 은행 간 무담보 신용 대출 금리를 기반으로 산출되었습니다. 즉, 은행의 신용 위험(Credit Risk)이 금리에 이미 반영되어 있었습니다. 반면 SOFR은 미국 국채를 담보로 제공하는 RP 거래 실적을 바탕으로 하므로, 사실상 신용 위험이 거의 없는 무위험 금리(RFR)에 가깝습니다.
(2) 익일물(Overnight) 후행 방식 vs 선행 기간 금리
기존 LIBOR는 1개월, 3개월, 6개월 등 미래 기간에 대한 금리를 미리 확정하는 ‘선행 금리(Term Rate)’였습니다. 그러나 기본 SOFR은 당일 일어난 거래를 바탕으로 이튿날 발표되는 ‘익일물 후행 금리’입니다. 이 차이는 채권 이자 계산 방식에 혁명적인 변화를 가져왔습니다.
[LIBOR 방식]
이자 산정 시점(초) -------------> 이자 지급 시점(말)
(금리 사전 확정)

[SOFR 방식]
일별 SOFR 누적/복리 산정 ------------------------> 이자 지급 시점(말)
                                             (금리 사후 확정)

3. SOFR 금리 변동을 유발하는 핵심 요인
SOFR 금리가 항상 일정하게 움직이지 않으며 때때로 급등락을 보이는 이유는 무엇일까요? SOFR 금리 변동의 주된 원인은 단기 자금 시장의 유동성 수급 불균형에서 비롯됩니다.
① 미국 국채 발행량과 재무부 TGA 잔고
미국 재무부가 대규모 국채를 발행하면 시장의 담보 물량(국채)은 늘어나고 현금 유동성은 줄어듭니다. 이는 단기 RP 금리를 상승시켜 SOFR의 상승 압력으로 작용합니다. 또한, 재무부의 일반계정(TGA) 잔고가 급증할 때도 시중 유동성을 흡수하여 SOFR 상승을 유발합니다.
② 연준의 통화정책 및 역레포(RRP) 잔고
연준의 기준금리 인상/인하 결정은 SOFR의 기준선을 설정합니다. 더불어 연준의 역RP(Reverse Repo) 창구는 SOFR 금리의 하한선 역할을 합니다. 시중 유동성이 넘쳐나 역RRP 잔고가 늘어나면 SOFR은 하향 안정화되며, 반대로 RRP 자금이 줄어들면 금리 변동성이 커집니다.
③ 분기말 및 월말 계절성 효과
금융기관들은 분기말이나 연말이 되면 대차대조표 관리(Regulatory Capital) 및 규제 비율 준수를 위해 리스크 자산을 줄이고 현금을 확보하려는 경향이 있습니다. 이 과정에서 단기 RP 시장의 자금 차입 수요가 폭증하며 SOFR 금리가 일시적으로 급등하는 현상이 발생합니다.
4. SOFR 금리 변동이 글로벌 채권 시장에 미치는 구조적 영향
SOFR 시대의 정착은 글로벌 채권 시장의 구조와 가격 결정 알고리즘을 크게 바꾸어 놓았습니다.
(1) 변동금리부채권(FRN) 시장의 이자 계산 체계 개편
과거 FRN 발행 기관들은 쿠폰 이자를 미리 계산할 수 있었으나, SOFR 기반 FRN은 이자 지급 직전까지 정확한 이자 금액을 알 수 없습니다. 이를 보완하기 위해 시장에서는 SOFR 복리 누적(SOFR Compounded Index) 방식과 Term SOFR(선행 SOFR)을 혼용하고 있습니다. 이에 따라 채권 발행사와 투자자 모두 리스크 관리 모델을 전면 수정해야 했습니다.
(2) 신용 스프레드(Credit Spread)의 이원화 현상
SOFR에는 은행의 신용 리스크가 포함되어 있지 않기 때문에, 금융위기나 신용 경색 상황이 발생하면 희한한 현상이 벌어집니다. 시장 위험이 커질 때 안전자산인 미국 국채 수요가 늘어 SOFR은 오히려 떨어지지만, 기업이나 은행의 자금 조달 금리는 올라가는 현상입니다. 이러한 Gap을 메우기 위해 채권 발행 시 ‘신용 조정 스프레드(CAS, Credit Adjustment Spread)’를 별도로 부과하거나, Bloomberg BSBY 등 신용 위험을 포함한 대안 지표를 혼합 사용하는 구조적 변화가 일어났습니다.
(3) 글로벌 채권 통화 스왑(Cross-Currency Swaps) 시장의 변동성
유로화의 ESTR, 영국의 SONIA, 일본의 TONA 등 글로벌 주요국 역시 RFR(무위험 지표 금리) 체계로 전환했습니다. 이에 따라 국가 간 금리 스왑 거래 시 양국의 무위험 금리 차이와 통화 스왑 베이시스(Basis)의 연동성이 한층 정교해졌으며, 미국 SOFR 금리가 발작을 일으킬 경우 글로벌 통화 스왑 시장 전체로 변동성이 순식간에 전이되는 현상이 지속되고 있습니다.
5. 채권 투자자를 위한 금리 위험 관리 및 대응 전략
이러한 구조적 변화 속에서 기관 및 개인 투자자들은 다음과 같은 전략적 대응이 필요합니다.
- Term SOFR 파생상품을 활용한 헤지 전략
- 당일 자금 시장의 변동성을 피하기 위해 CME 등에서 거래되는 Term SOFR 선물 및 스왑 계약을 활용하여 변동금리 채권 포트폴리오의 이자율 변동 위험을 사전에 방어해야 합니다.
- 크레딧 위험과 금리 위험의 분리 평가
- SOFR 금리는純粹한 통화 유동성 및 국채 수급을 반영하므로, 투자하려는 채권 발행 주체의 신용 위험(Corporate Credit Risk)을 연준의 통화정책과 별개로 독립적으로 측정하는 듀얼 트랙 분석이 요구됩니다.
- 단기 자금 시장 유동성 지표의 상시 모니터링
- 연준의 역레포(RRP) 잔고 추이, 미국 국채 발행 일정, 연말/분기말 RP 금리 수급 현황을 실시간으로 점검하여 단기 채권 ETF 및 변동금리 상품의 환매 및 매수 타이밍을 조절해야 합니다.
6. 결론: SOFR 정착 이후 글로벌 금융의 미래
SOFR 금리 변동은 단지 계산 공식이 바뀐 것에 그치지 않고, 글로벌 채권 시장의 펀더멘털과 위험 프리미엄 측정 방식을 근본적으로 재편했습니다. 실물 거래에 기반한 투명성을 확보했다는 점에서 금융 시스템의 안정성은 향상되었으나, 신용 리스크 미반영으로 인한 스프레드 관리의 복잡성은 한층 높아졌습니다.
앞으로 글로벌 채권 시장에서 성공적인 투자 성과를 거두기 위해서는 단순한 기준금리 전망을 넘어, SOFR의 미시적 수급 구조와 파생상품 시장과의 연동성을 깊이 이해하는 안목이 필수적일 것입니다.