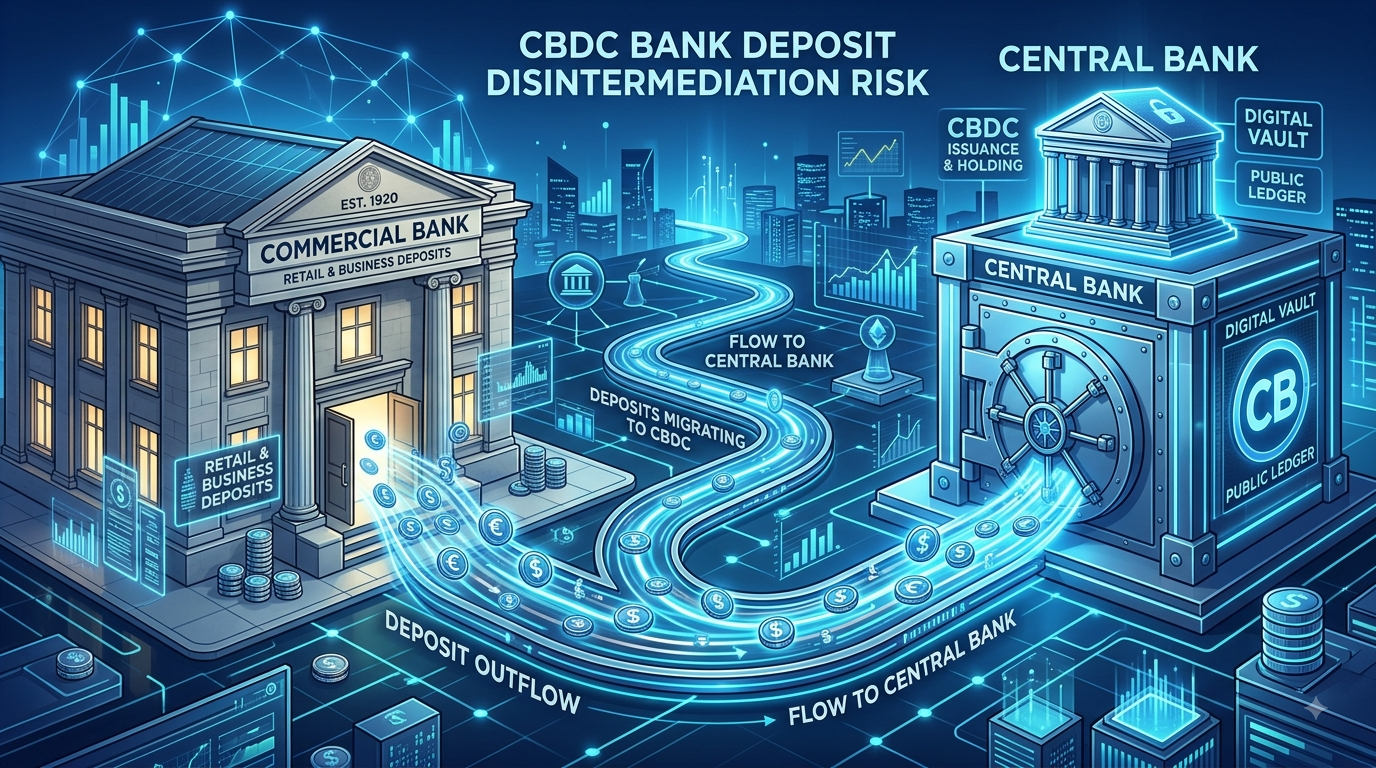
전 세계 주요 중앙은행들이 디지털화폐(CBDC) 연구 및 실증 실험에 박차를 가하면서, 화폐 시스템의 대변혁이 눈앞으로 다가왔습니다. 그러나 소매용 CBDC의 도입은 금융 편의성을 높이는 반면, 기존 금융 시스템의 핵심축인 상업은행에 심각한 경고음을 울리고 있습니다. 그 중심에 있는 핵심 화두가 바로 ‘CBDC 예금 이탈(Disintermediation, 탈중개화)’ 현상입니다.
시민들이 시중은행 계좌에 돈을 두는 대신 국가가 보증하는 법화 형태의 디지털 화폐를 직접 보유하기 시작하면, 시중 자금이 중앙은행으로 대거 이동하게 됩니다. 본 글에서는 CBDC 발행이 시중은행의 자금 조달 생태계와 대출 기능, 나아가 국가 경제 전반에 미칠 리스크 포인트를 체계적으로 다룹니다.
Table of Contents
1. CBDC 예금 이탈의 구조적 이해: 왜 자금이 이동하는가?
상업은행은 가계와 기업으로부터 예금을 유치하고, 이를 바탕으로 대출을 실행하며 자금 중개 기능을 수행합니다. 하지만 중앙은행이 발행하는 digital currency가 민간에 제공되면 이 구조에 변화가 생깁니다.
부실 위험 없는 ‘완벽한 안전자산’
시중은행의 예금은 예금보험공사의 보호 한도 내에서 안전하지만, 은행 파산 시 원금 손실 우려가 완전히 사라지지는 않습니다. 반면 중앙은행이 발행하는 화폐는 파산 위험이 전혀 없는 최고 등급의 안전자산입니다. 소비자 입장에서 동일한 유동성을 제공받는다면, 민간 금융기관보다 국가 기관의 화폐를 선호하는 것은 자연스러운 선택입니다.
디지털 전환에 따른 이동성 극대화
과거에는 은행 예금을 현금으로 인출하려면 창구를 방문하거나 ATM을 이용해야 했습니다. 하지만 모바일 앱 터치 한 번으로 은행 계좌에서 국가 발행 디지털 화폐로 자금을 즉시 이동시킬 수 있는 환경이 구축되면, 자금 이동 속도와 규모는 이전과 비교할 수 없을 정도로 빨라집니다.

2. 예금 이탈이 불러올 3대 리스크 포인트
① 상업은행의 자금 조달 비용 상승과 대출 위축
예금은 시중은행에 있어 가장 저렴하고 안정적인 자금 조달 수단입니다. 소매 예금이 탈중개화 현상으로 유출되면, 은행은 부족한 자금을 메우기 위해 시장에서 고금리 채권을 발행하거나 차입에 의존해야 합니다.
이는 은행의 조달 원가를 높이고, 결과적으로 대출 금리 인상으로 이어집니다. 대출 문턱이 높아지면 기업의 설비 투자가 줄어들고 가계 신용이 위축되어 실물 경제 성장 동력이 악화될 수 있습니다.
② 위기 시 ‘디지털 뱅크런(Digital Bankrun)’의 가속화
금융 불안이나 개별 은행의 부실 징후가 포착될 때, 예금자들은 거액의 자금을 한꺼번에 이동시킵니다. 과거의 뱅크런은 물리적 지점 앞에 줄을 서는 방식이었지만, CBDC 체제에서는 스마트폰으로 몇 초 만에 자산을 안전지대로 피신시킬 수 있습니다. 이러한 ‘빛의 속도의 뱅크런’은 건전한 은행마저 일시적인 유동성 고갈로 순식간에 파산으로 몰고 갈 위험을 내포합니다.
③ 중앙은행의 과도한 자산 거대화와 시장 개입 문제
민간의 예금이 중앙은행으로 대거 쏠리면, 중앙은행의 재무제표가 비대해집니다. 유입된 대규모 자금을 다시 시중은행에 대출 형태로 재공급(Refinancing)해야 하는 상황이 발생하는데, 이는 중앙은행이 민간 금융 자원 배분에 직접 개입하게 되는 부작용을 낳습니다. 결국 시장 원리에 의한 자율적인 자원 배분 기능이 저해될 수 있습니다.
[추가할 이미지/그래프 추천 2]
- 필요한 시각자료: ‘금융 위기 시 일반 뱅크런과 디지털 뱅크런의 자금 유출 속도 비교 그래프’. x축을 시간(시간/분 단위), y축을 예금 유출 비율로 설정하여 디지털 뱅크런 시 자금 유출 곡선이 훨씬 가파르게 떨어지는 모습을 시각화.
- Alt 태그 한글: 일반 뱅크런과 CBDC 환경에서의 디지털 뱅크런 자금 유출 속도 비교 그래프
- Alt 태그 영어: Comparison graph of fund outflow speed between traditional bank run and digital bank run under CBDC
3. 부작용을 완화하기 위한 중앙은행의 제도적 방안
글로벌 중앙은행들과 한국은행 역시 이러한 탈중개화 부작용을 깊이 인지하고 있으며, 이를 방지하기 위해 다양한 안전장치(Safety Nets)를 연구 중입니다.
| 정책 수단 | 작동 방식 | 기대 효과 |
| 보유 한도 설정 (Holding Limits) | 개인 및 법인당 보유할 수 있는 CBDC의 최대 액수를 제한 (예: 1인당 300만~500만 원) | 거액 예금의 일시 유출을 물리적으로 차단 |
| 무이자 또는 계층적 금리 적용 (Tiered Remuneration) | 일정 금액 이상 보유 시 0% 또는 음수(-) 금리를 적용하여 예금 상품 대비 매력도 감소 | 투자 목적 보유를 방지하고 순수 결제 수단으로 제한 |
| 혼합형/2단계 모델 (Two-Tier Model) | 중앙은행은 발행만 맡고, 환전 및 관리 업무는 상업은행이 담당 | 기존 시중은행의 고객 접점과 자금 중개 역할 유지 |
4. 결론: 균형 잡힌 정책 설계의 필요성
디지털 통화로의 전환은 거스를 수 없는 대세이지만, 신용 창출이라는 상업은행 본연의 기능을 마비시키면서 추진될 수는 없습니다. CBDC 예금 이탈 리스크는 단순한 은행의 수익성 악화 문제를 넘어, 국가 전체의 신용 공급 체계와 금융 시스템의 안정성을 위협할 수 있는 중요한 이슈입니다.
향후 성공적인 도입을 위해서는 보유 제한 한도의 세심한 설계, 2단계 유통 구조의 정착, 그리고 유동성 위기 시 중앙은행의 즉각적인 리파이낸싱 지원 체계 마련이 필수적입니다. 혁신적인 결제 효율성 확보와 기존 금융 생태계의 안정성 유지라는 두 마리 토끼를 잡는 지혜로운 정책적 균형점이 요구되는 시점입니다.