한미 통화스왑 구조적 메커니즘과 외환보유액의 질적 평가 완벽 분석
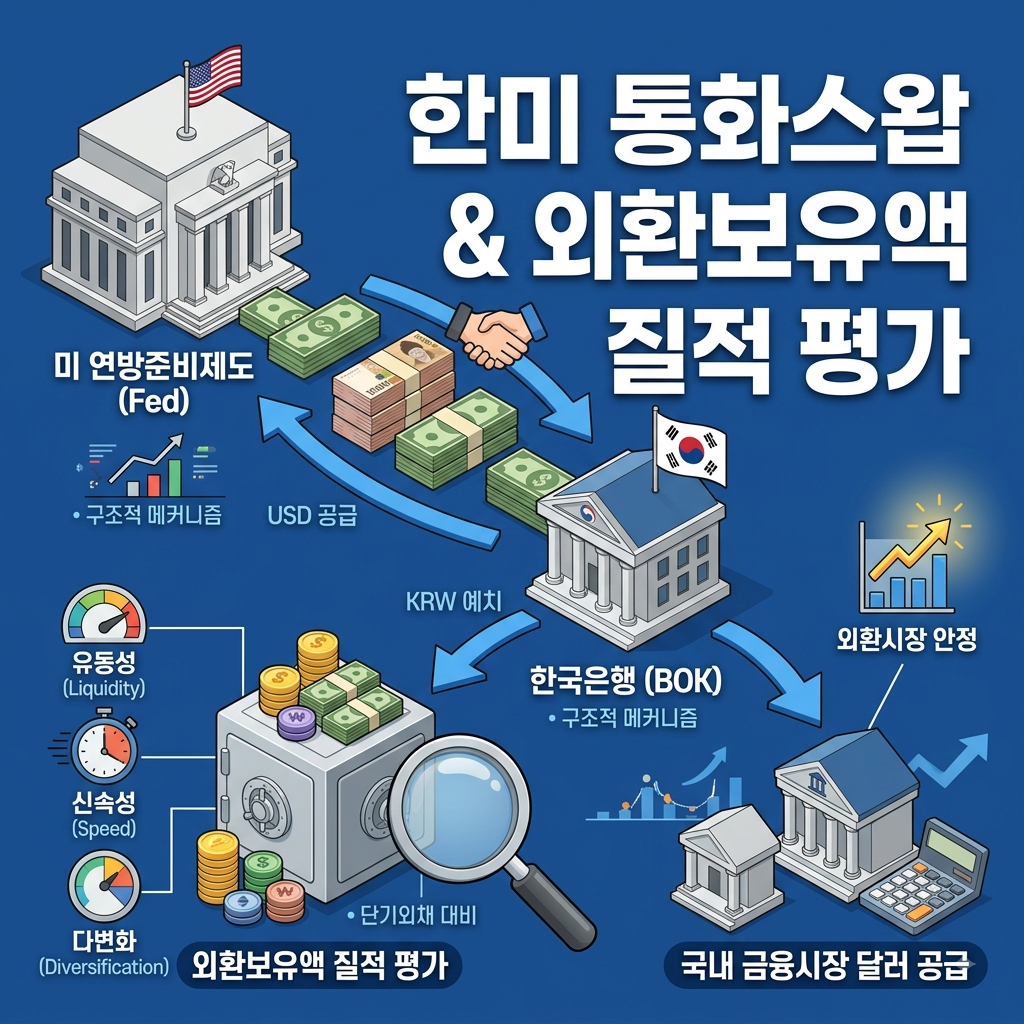
한미 통화스왑 구조적 메커니즘과 외환보유액 질적 평가 분석/analysis of ROK-US currency swap mechanism and qualitative evaluation of foreign exchange reserves

글로벌 금융시장의 변동성이 크게 확대되거나 환율이 급등할 때마다 외환시장의 방파제로 언급되는 핵심 제도가 바로 통화스왑(Currency Swap)입니다. 특히 한국과 미국 간 체결되는 중앙은행 통화 협정은 단순한 경제 계약을 넘어 대외신인도를 지탱하는 강력한 안전판으로 평가받습니다. 이 글에서는 한미 통화스왑 구조적 메커니즘을 단계별로 파헤치고, 외환위기 대응 역량을 판단할 때 단순히 외환보유액의 규모만 보는 양적 평가를 넘어 외환보유액의 질적 … 더 읽기
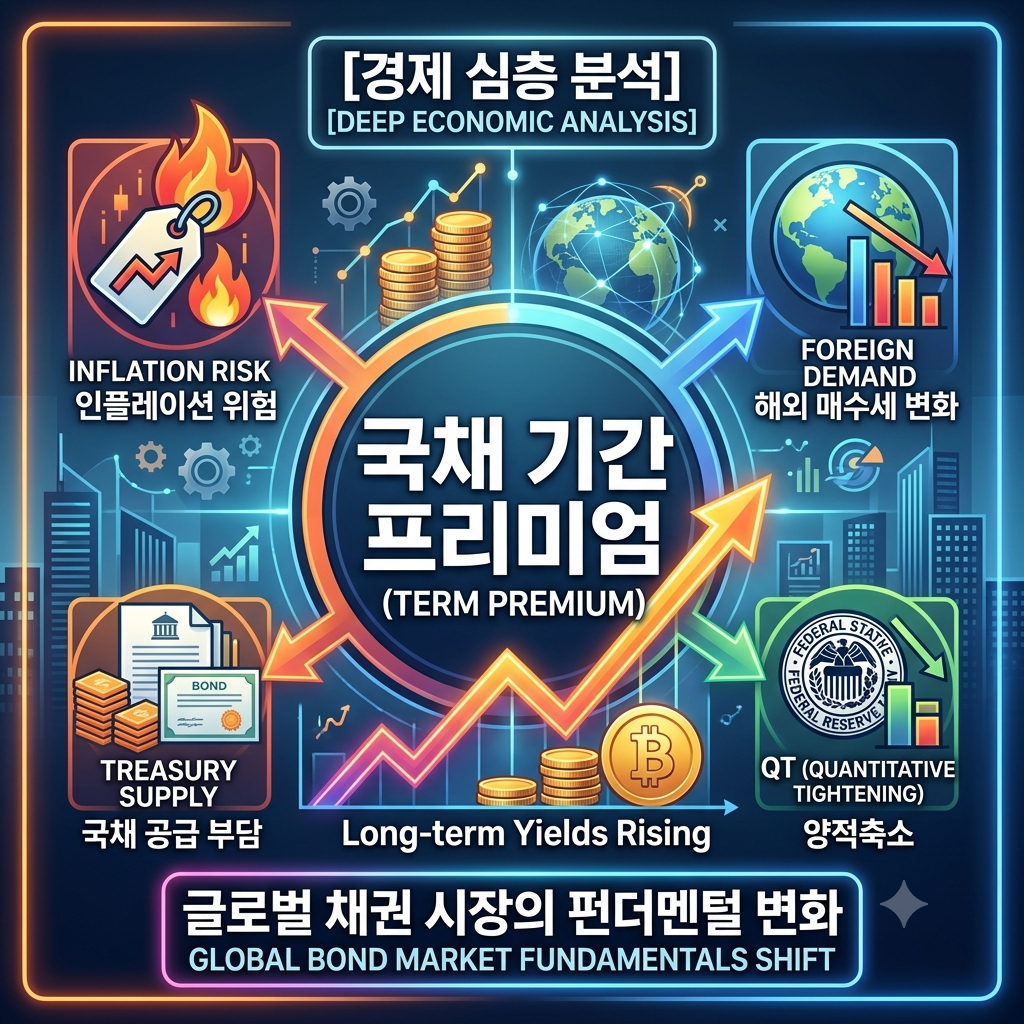
국채 기간 프리미엄(Term Premium) 산출법과 장기금리 상승의 의미 분석

국채 기간 프리미엄/Infographic detailing the key drivers and mechanisms of US Treasury Term Premium volatility. Central ascending long-term yields graph surrounded by four radiating panels illustrating how Inflation Risk, Treasury Supply, Quantitative Tightening (QT), and Foreign Demand Shifts impact the premium.

1. 서론: 장기금리 폭등의 숨은 주역, 기간 프리미엄이란? 글로벌 금융 시장에서 채권 금리의 향방은 주식, 부동산, 외환 시장 등 모든 자산 가격을 결정짓는 분수령 역할을 합니다. 특히 미국 10년물 국채 금리가 급등할 때 시장은 단순한 중앙은행의 기준금리 인상 기대감만으로 이를 설명하지 못하는 경우가 많습니다. 바로 이때 핵심 지표로 등장하는 개념이 국채 기간 프리미엄(Term Premium)입니다. 국채 … 더 읽기

광고 차단 알림

광고 클릭 제한을 초과하여 광고가 차단되었습니다.

단시간에 반복적인 광고 클릭은 시스템에 의해 감지되며, IP가 수집되어 사이트 관리자가 확인 가능합니다.