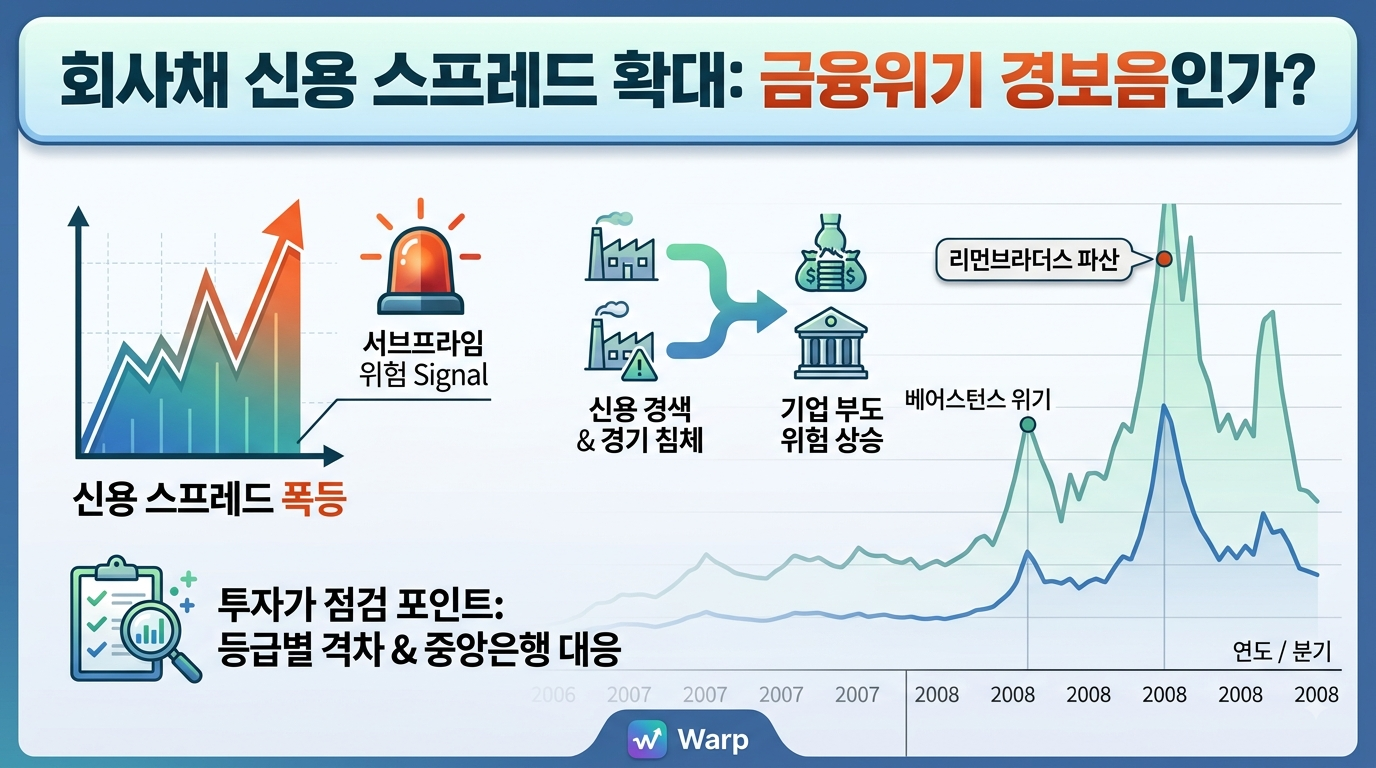
금융 시장의 기류가 심상치 않을 때 전문가들이 가장 먼저 주시하는 지표가 있습니다. 바로 회사채 신용 스프레드(Credit Spread)입니다. 신용 스프레드가 확대된다는 것은 시장에 흐르는 자금 구멍에 경고등이 들어왔음을 의미합니다. 과거 2008년 서브프라임 모기지 사태 당시에도 신용 스프레드는 대폭락 이전 이미 강력한 시그널을 보내고 있었습니다.
실제 자산 시장에서 신용 스프레드 확장이 왜 거대한 위험 신호로 작용하는지, 서브프라임 사태 당시의 핵심 포인트를 바탕으로 구조적 원인과 시사점을 상세히 풀어드립니다.
Table of Contents
1. 회사채 신용 스프레드(Credit Spread) 기본 개념 이해
신용 스프레드는 쉽게 말해 “위험에 대한 대가(Risk Premium)”입니다. 동일한 만기를 가진 회사채 금리에서 무위험 채권인 국고채 금리를 뺀 값으로 측정됩니다.
신용 스프레드 = 회사채 금리 - 국고채 금리
- 국고채(국채): 국가가 파산하지 않는 한 원금이 보장되므로 ‘무위험 자산’으로 분류됩니다.
- 회사채: 기업의 신용도에 따라 발행되며, 부도 위험이 존재하므로 무위험 자산보다 높은 금리를 지급해야 합니다.
신용 스프레드가 축소된다는 것은 기업들의 부도 위험이 낮게 평가되어 자금 조달이 수월하다는 의미입니다. 반대로 신용 스프레드가 확대된다는 것은 투자자들이 기업에 돈을 빌려줄 때 더 높은 위험 대가를 요구하고 있다는 뜻이며, 시장 전체의 신용 경색 위험이 커지고 있음을 암시합니다.
한국의 기준금리와 시장 금리 흐름은 한국은행 공식 통계 시스템에서 실시간으로 확인할 수 있으며, 신용 등급별 스프레드 동향을 파악하는 데 필수적인 기준이 됩니다.
2. 서브프라임 사태로 본 신용 스프레드 폭등 과정
2008년 글로벌 금융위기의 진원지였던 서브프라임 모기지 사태 이전, 금융 시장은 장기간의 저금리와 풍부한 유동성에 도취해 있었습니다. 그러나 내부에서는 신용 스프레드가 단계적으로 확대되며 치명적인 시그널을 던지고 있었습니다.

서브프라임 위험 Signal 포인트 3가지
- 하이일드(비투자가능) 채권의 선제적 이상 징후
- 가장 약한 고리부터 무너집니다. 신용등급이 낮은 비우량 기업의 채권(High-Yield) 스프레드가 우량 기업(Investment Grade)보다 훨씬 먼저 확대되기 시작했습니다.
- 이는 자금 시장의 한파가 신용도가 낮은 계층부터 직격탄을 가하고 있음을 의미합니다.
- 유동성 프리미엄의 급격한 상승
- 서브프라임 모기지 부실이 부각되자 금융기관들은 서로를 신뢰하지 못하게 되었습니다.
- 이에 따라 단기 자금 시장이 마비되고, 기업들은 당장 필요한 운전자금을 확보하기 위해 높은 금리를 감수하며 회사채를 발행해야 했습니다.
- 실물 경기 후행 지표와의 시차 발생
- 주가나 실업률 등의 실물 경제 지표가 본격적으로 악화되기 수개월 전부터 신용 스프레드는 이미 상승 곡선을 그렸습니다.
- 즉, 신용 스프레드는 선행 지표로서 선제적 위험 관리 역할을 충실히 수행했습니다.
3. 신용 스프레드 확대가 시장에 미치는 파급 효과
신용 스프레드의 지속적인 확장은 단지 채권 시장만의 문제로 끝나지 않습니다. 자본 시장 전체로 위험이 전이되는 메커니즘은 다음과 같습니다.
| 구분 | 주요 영향 및 결과 |
| 기업 자금 조달 | · 조달 비용(이자 부담) 급증 · 한계 기업의 채무 불이행(Default) 및 파산 위험 증대 |
| 금융 기관 | · 대출 심사 강화 및 신용 공급 축소(Credit Crunch) · 자산 부실화에 따른 대손충당금 적립 부담 |
| 주식 시장 | · 기업 이익 감소 전망으로 인한 주가 하락 압력 · 위험 자산 선호 심리 후퇴 및 안전 자산으로의 자금 이동 |
| 실물 경제 | · 기업의 설비 투자(CAPEX) 및 고용 축소 · 소비 위축으로 이어지는 경기 침체(Recession) 유발 |
위 표에서 볼 수 있듯, 신용 스프레드 확장은 단순한 금리 차이의 변화를 넘어 경기 침체로 진입하는 시발점 역할을 합니다. 미국 금융 시장의 종합적인 신용 스프레드 지표 및 위험 수준은 미국 연방준비제도(FRED)의 데이터베이스를 통해 실시간 검증할 수 있습니다.
4. 현재 및 향후 시장 대응을 위한 관전 포인트
금융위기 급의 충격을 방지하고 자산을 지키기 위해 투자자가 체크해야 할 핵심 포인트는 다음과 같습니다.
- 등급별 스프레드 격차(BBB급 vs AA급) 관찰: 우량 등급 채권과 비우량 등급 채권 간의 격차가 벌어질 때 시장은 실질적인 경계 모드로 진입합니다.
- 단기 자금 시장(CP, 전단채) 금리 체크: 회사채뿐만 아니라 기업어음(CP) 등 단기 자금 시장에서 스프레드가 급등하는지 함께 모니터링해야 합니다.
- 중앙은행의 정책 대응 여력 판단: 스프레드 확장에 대응해 중앙은행이 유동성 공급이나 금리 인하 등 지원책을 펼 수 있는 환경인지 파악해야 합니다.
5. 결론: 시장이 보내는 경고를 경시하지 마라
회사채 신용 스프레드 확대는 자본 시장의 위험 요소가 수면 위로 떠오르고 있음을 알려주는 가장 솔직한 ‘다이아몬드 지표’입니다. 과거 서브프라임 모기지 사태가 증명했듯, 시장의 미세한 균열은 언제나 채권 신용 시장에서 가장 먼저 나타납니다.
투자 전략을 수립하거나 포트폴리오를 재편할 때, 신용 스프레드의 추이를 반드시 체크하여 다가올 금융 변동성에 선제적으로 대응하시기 바랍니다.