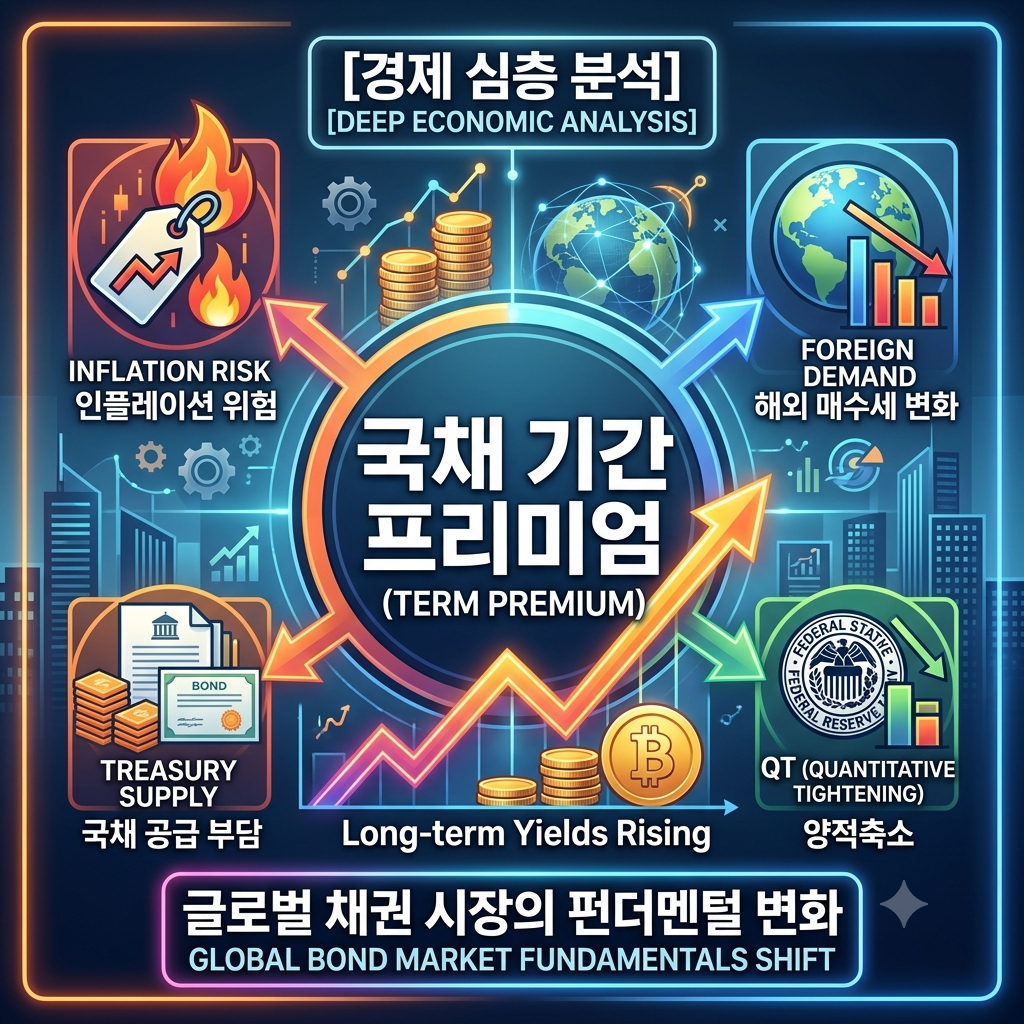
1. 서론: 장기금리 폭등의 숨은 주역, 기간 프리미엄이란?
글로벌 금융 시장에서 채권 금리의 향방은 주식, 부동산, 외환 시장 등 모든 자산 가격을 결정짓는 분수령 역할을 합니다. 특히 미국 10년물 국채 금리가 급등할 때 시장은 단순한 중앙은행의 기준금리 인상 기대감만으로 이를 설명하지 못하는 경우가 많습니다. 바로 이때 핵심 지표로 등장하는 개념이 국채 기간 프리미엄(Term Premium)입니다.
국채 기간 프리미엄이란 투자자가 단기 채권을 계속해서 롤오버(재투자)하는 대신, 불확실성이 존재하는 장기 채권을 만기까지 보유하는 대가로 요구하는 추가적인 위험 보상(수익률)을 의미합니다.
최근 글로벌 채권 시장에서 이 지표가 다시 조명받는 이유는 연준의 통화정책 경로만으로는 설명되지 않는 장기 금리의 독자적인 상승세를 해명하는 열쇠이기 때문입니다. 본 글에서는 기간 프리미엄의 이론적 메커니즘과 대표적인 수학적 산출 모델, 그리고 장기금리 상승이 실물 및 금융 경제에 전파되는 방식을 구조적으로 파헤쳐 봅니다.
Table of Contents
2. 장기채권 금리의 분해: 단기금리 기대 vs 기간 프리미엄
기본적으로 10년물과 같은 장기 국채 금리는 크게 두 가지 핵심 요소의 합으로 구성됩니다.
장기 국채 금리 = 평균 예상 단기금리(Expectations Component) + 기간 프리미엄(Term Premium)
(1) 예상 단기금리 (Expectations Component)
향후 10년 동안 중앙은행(Fed)이 설정할 단기 기준금리의 평균적인 예상치입니다. 이는 주로 물가상승률(인플레이션) 전망이나 경제성장률 등 통화정책의 거시경제적 방향성을 반영합니다.
(2) 기간 프리미엄 (Term Premium)
미래에 일어날 수 있는 예기치 못한 위험 요인에 대해 채권 매수자가 요구하는 ‘안전지대 손실 보상’입니다. 기간 프리미엄을 결정짓는 주된 위험 변수는 다음과 같습니다.
- 인플레이션 변동성 위험: 만기 동안 물가가 급등하여 채권의 실질 가치가 훼손될 위험.
- 미국 재무부의 국채 공급 부담: 재정적자 메우기용 국채 발행 대량 증가에 따른 수급 악화.
- 글로벌 중앙은행의 보유 채권 매각: 양적축소(QT)나 외환보유고 다변화에 따른 장기채 매수 기반 약화.
3. 국채 기간 프리미엄 산출법: ACM 모델의 수학적·통계적 구조
기간 프리미엄은 시장에서 직접 관측할 수 있는 지표가 아닙니다. 시장 거래 가격에서 ‘기대 금리’ 성분을 분리해내는 계량경제학적 추정 모델을 통해서만 도출할 수 있습니다. 가장 대표적이고 공신력 있는 모델이 뉴욕 연방준비은행의 ACM 모델(Adrian, Crump, Moench Model)입니다.
ACM 모델의 기본 매커니즘
ACM 모델은 복수의 채권 수익률 곡선(Yield Curve) 데이터를 바탕으로 무위험 동학 무재정 채권 가격 결정 모델(No-Arbitrage Term Structure Model)을 적용합니다.
이 모델은 채권 수익률의 변동을 설명하는 주요 요인(주로 Principal Component Analysis, PCA 기법 사용)을 추출하고, 위험의 시장 가격(Market Price of Risk)을 정밀 계산하여 기대 금리 성분을 발려냅니다.
실제로 뉴욕 연준 및 세인트루이스 연준 FRED 데이터베이스에서는 이 ACM 모델에 기반하여 매일 관측되는 10년물 국채 기간 프리미엄 추이를 데이터로 실시간 제공하고 있습니다.
4. 장기금리 상승과 기간 프리미엄 확대가 가져오는 경제적 의미
국채 기간 프리미엄이 상승하면서 장기금리가 올라가는 현상은, 단순히 중앙은행이 기준금리를 올릴 것으로 예상되어 금리가 뛰는 것과는 완전히 다른 파급력을 갖습니다.
① ‘Bad Rate Hike’ (악성 금리 상승)의 성격
기준금리 인상 기대감에 의한 금리 상승은 경기 호조에 대응하는 과정에서 주로 나타나므로 자산 시장이 이를 견뎌낼 체력이 있습니다. 하지만 기간 프리미엄 급등에 의한 장기금리 상승은 재정 적자 누적, 국채 수급 악화, 통화 가치 불안 등 시스템적 리스크를 반증하는 ‘악성 상승’의 성격이 강합니다.
② 기업 및 가계의 실질 자금 조달 비용 압박
모든 민간 금융 상품(주택담보대출 금리, 회사채 발행 금리 등)은 무위험 자산인 10년물 국채 금리를 기준점(Benchmark)으로 삼습니다. 기간 프리미엄 확대로 10년물 금리가 상승하면 중앙은행이 기준금리를 동결하거나 인하하더라도 시중 민간 금리는 계속 오르는 금융 여건 긴축(Financial Conditions Tightening) 현상이 지속됩니다.
③ 주식 및 위험자산 밸류에이션 하락 압력
주가 평가 모델(DCF, 할인현금흐름 모델)에서 장기금리는 미래 현금흐름을 현재 가치로 환산하는 할인율(Discount Rate) 역할을 합니다. 기간 프리미엄 급등으로 할인율이 높아지면, 특히 멀티플이 높은 고평가 기술주나 성장주의 이론적 주가 하락 폭이 극대화됩니다.
5. 기간 프리미엄 국면에서의 투자 및 리스크 관리 전략
수급 불균형과 인플레이션 불확실성에 의해 기간 프리미엄이 고착화되는 환경에서 투자자는 다음과 같은 정교한 자산 배분 접근법이 필요합니다.
- 채권 포트폴리오의 듀레이션(Duration) 축소
- 장기채권일수록 기간 프리미엄 변동에 따른 가격 변동 위험이 기하급수적으로 커집니다. 단기채나 초단기 자금 시장(MMF) 비중을 높여 수익률 곡선 베어 스티프닝(Bear Steepening: 장기 금리가 더 빠르게 상승하는 현상) 리스크를 방어해야 합니다.
- 실물 자산 및 원자재 결합 배분
- 재정적자 심화와 물가 불확실성이 기간 프리미엄 상승의 원인이라면, 인플레이션 헤지 속성을 지닌 원자재, 금(Gold), 인프라 자산을 포트폴리오에 일정 비율 편입하는 것이 유리합니다.
- 미국 재무부 QRA(분기 국채 발행 계획) 모니터링
- 연준의 통화정책 발언도 중요하지만 미국 재무부 분기 국채 발행 계획(QRA)을 직접 주기적으로 확인하여, 장기채 발행 물량 급증에 따른 기간 프리미엄 발작 여부를 선제 검토해야 합니다.

6. 결론: 새로운 금리 패러다임의 도래
국채 기간 프리미엄의 재상승은 지난 10여 년간 지속된 초저금리 및 무제한 유동성 시대가 끝나고, 채권 수급 리스크와 재정 적자 위험을 가격에 정직하게 반영하는 시대가 돌아왔음을 뜻합니다.
단순히 중앙은행의 입에만 주목하는 투자 방식에서 벗어나, 기간 프리미엄 산출 지표와 미국 국채 수급 구조를 읽어내는 능력이 고도화된 글로벌 금융 시장에서 자산을 지키는 핵심 경쟁력이 될 것입니다.